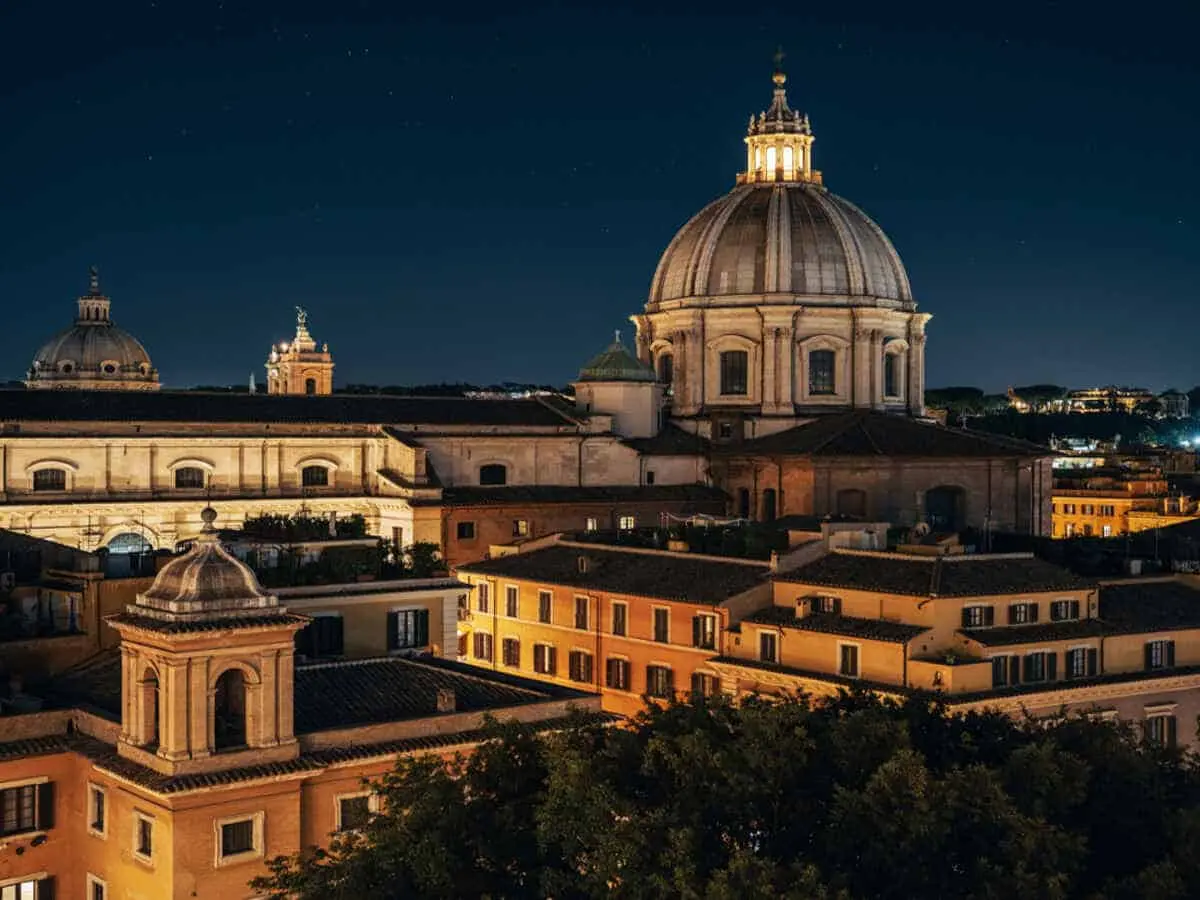
Italia depășește toate celelalte țări europene, contribuind la creșterea veniturilor din sectorul hotelurilor
Cum dictează geometria imobiliară succesul economic în Florența?
Sectorul hotelier european traversează o fază de restructurare profundă.
Aventuri și Explorare
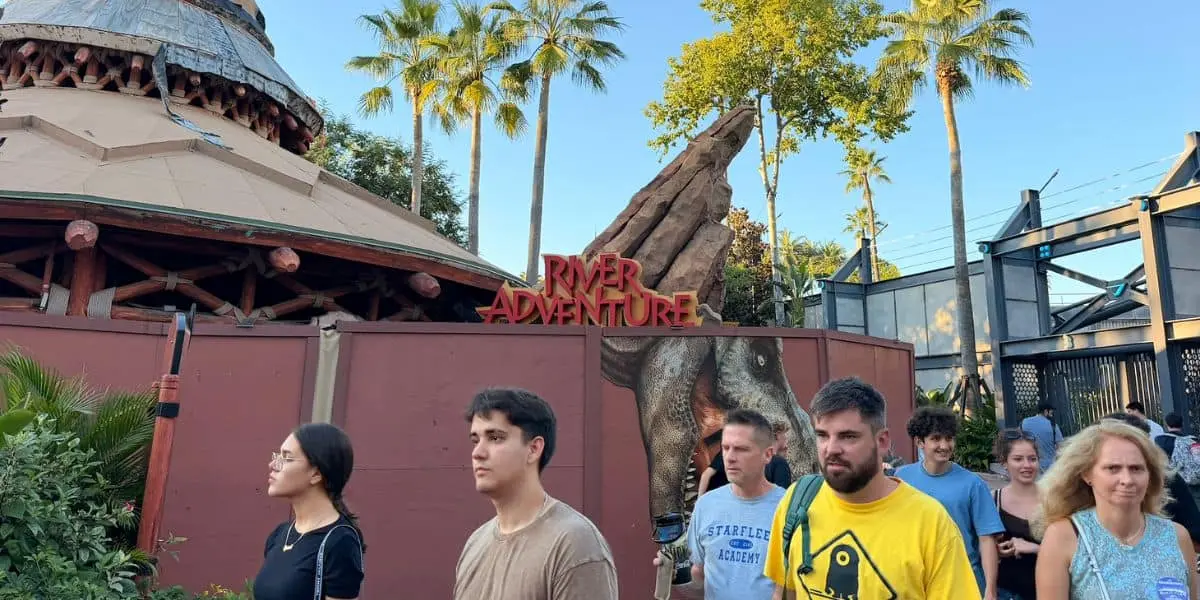 Universal Orlando confirmă închiderea mai multor parcuri Jurassic, întreaga zonă închisă
 Viața pe roți: spectacolul OC RV revine în Ocean City
 Joe Rohde, legenda din spatele parcurilor Disney, a declarat recent că adulții care vizitează aceste locații se simt
 Neon Hallows 2026: trei zile de muzică și camping pe Halloween în Texas
După ani de recuperare instabilă și corecții rapide post-pandemie, industria se află într-o eră nouă, caracterizată de o creștere controlată și guvernată de prețuri. În acest nou peisaj de piață, o singură țară a reușit să se diferențiere clar: Italia. Această națiune a depășit puterile tradiționale de intrare în continent, emergând ca cel mai mare contributor la dinamica veniturilor hoteliere europene.
Impulsionată de Tarife Medii Zilnice (ADR) ridicate, sosiri internaționale reziliente și cheltuieli ale celor cu avere netă mare în Roma, Florența și Milano, piața italiană a stabilit un benchmark de performanță care depășește o creștere a veniturilor brute cu peste 3%.
În timp ce jucătorii regionali maturi se luptă cu reducerea bugetelor corporative, inflația costurilor și tavanurile de capacitate, periferiile sudice și estice ale continentului rescriu manualul operațional.
Motorul economic italian: Cum au redefinit Roma, Florența și Milano marjele continentale
Ascensiunea Italiei pe vârful ierarhiei veniturilor hoteliere europene nu este un joc accidental de volum; este o exercițiu de optimizare a tarifelor și o gestiune hotelieră cu marje ridicate. În loc de a se limita la umplerea camerelor, operatorii hotelieri italieni au recalibrat arhitectura lor de prețuri în jurul luxului experiențial, ofertei limitate în centrul orașelor și compresiei evenimentelor.
Piața italiană a transformat Roma dintr-o destinație de vizitare bazată pe volum într-o fortăreață de tarife superioare și lux.
Performanța Romei a fost susținută de o afloare fără precedent de călători transatlantici și asiatici cu venituri mari, ale căror praguri de cerere rămân practic insensibile la preț.
Prin modernizarea proprietăților vechi în palate boutique cu branduri internaționale, hotelierii din Roma au deblocat randamente premium. RevPAR în districtele centrale prime a crescut cu peste 3,4%, protejat de legile de zonare a patrimonului care împiedică extinderea necontrolată a inventarului.
Operatorii din oraș au reușit să prelungească sezonul de vârf tradițional, eliminând efectiv prăjina de venituri din iarnă și transformând Roma într-un generator de numerar pe tot parcursul anului.
În Florența, geometria imobiliară dictează succesul economic. Limitată de legi stricte de conservare urbană istorică și restricții municipale asupra închirierilor pe termen scurt, oferta hotelieră în capitala toscană rămâne blocată structural. Confrontați cu o cerere neîngrădită și un număr static de chei fizice, hotelierii florentini au majorat agresiv tarifele camerelor. Palatele luxuoase transformate și proprietățile boutique artizanale impună prețuri premium, împingând creșterea locală a RevPAR peste pragul de 3,5%.
Mai mult decât atât, Florența a stăpânit artul monetizării ne-camera: tururi exclusive de subsoluri, parteneriate de acces privat la muzee și concepte de gastronomie cu stele Michelin pe terase acum reprezintă aproape o treime din veniturile totale ale activelor.
Milano oferă motorul industrial și comercial al ospitalității italiene, în timp ce Roma și Florența țin cohorte culturală clasică. Orașul a demonstrat o agilitate fără precedent în fixarea prețurilor în timpul marilor evenimente internaționale, evidențiată de compresia sporturilor de iarnă în jurul Jocurilor Milano-Cortina, unde ADR în zonele de ospitalitate centrale a sărit cu peste 60% față de anul anterior.
În afara evenimentelor de calendar principală, dinamica de afaceri-și-stil-de-viață din Milano susține randamente corporative ridicate în mijlocul săptămânii, complementate de turism de shopping în sfârșitul săptămânii.
Hotelierii au integrat cluburi de co-working cu stil de viață, rezidențe de modă cu branduri și spații de gastronomie energice în lobby-urile lor, izolând piața de tăierile ciclice ale călătoriilor de afaceri.
De ce Spania rămâne greutatea operațională a ospitalității de agrement european?
Analiză țară cu țară: Cum piețele cheie din Europa împing veniturile
În timp ce Italia revendică mantia creșterii, harta de performanță continentală dezvăluie o despărțire geografică distinctă.
Destinațiile mediteraneene sudice și hub-urile europene centrale și estice împing indicele regional în sus, în timp ce puterile nordice istorice se află într-o fază de apărare a marjelor.
Spania rămâne greutatea operațională a ospitalității de agrement european, stând umăr la umăr cu Italia în depunerea totală de capital și lichiditate operațională. Operatorii de stațiuni spanioli de-a lungul Insulelor Baleare, Insulelor Canare și Costa del Sol au demontat cu succes dependența tradițională de vara. Prin marketing către profesioniști la distanță, pensionari și călători de agrement sportiv din Europa de Nord, aceste regiuni mențin acum rentabilitate operațională de la începutul martie până la sfârșitul noiembrie.
În timp ce Madrid și Barcelona se luptă cu limitele reglementare locale și moratoriile de turism, orașele secundare de stil de viață – cel mai notabil Valenția, Sevilla și Malaga – au înregistrat creșteri duble cifre ale RevPAR.
Aceste orașe oferă investitorilor instituționali prețuri de intrare mai mici pe cheie, atrăgând un profil dinamic de călători mai tineri care caută cultură fără supra-densitatea capitalurilor de prim nivel.
Grecia a tranzitiționat dintr-o destinație de insule bugetare într-un teren de joacă de lux și wellness de elită, creșterea veniturilor naționale din ospitalitate prin re poziționarea calculată a activelor. Fondurile instituționale au cheltuit ciclurile recente pentru achiziția activelor costiere de 3 și 4 stele vechi din Creta, Rodos și Corfu, transformându-le în refugii ultra-lux de 5 stele.
Aceste proprietăți impună ADR ridicate, protejate de piscine private de scufundare, concepte de spa cu branduri și aranjamente de transfer cu yacht privat.
Hotelierii greci au pionierat conceptul de „tot inclus de lux”, unde programele culinare premium, subsoluri de vinuri curate de sommelier și tratamente de wellness incluse capturează cu avans partea totală a bugetului oaspetelui, eliminând sensibilitatea la preț și garantând fluxuri de numerar operaționale solide înainte de check-in.
Polonia și Republica Cehă: Performerii de randament din Europa Centrală
Europa Centrală și de Est (CEE) a devenit una dintre frontierele cele mai profitabile pentru investiția hotelieră continentală, defiorând prudența geopolitică mai largă. În timp ce tarifele hoteliere din Londra, Paris și Amsterdam ating tavanuri structurale de accesibilitate, Republica Cehă și Polonia au absorbit o afloare substantială de afaceri și agrement intra-european.
Prague și Kraków oferă călătorilor infrastructură istorică de clasă mondială la o reducere de 30% la 40% față de hub-urile occidentale, permițând hotelierilor locali să mărească tarifele fără a reduce ocuparea.
Hotelurile din Varșovia și Kraków sunt printre cele mai noi din Europa, construite conform standardelor moderne de eficiență energetică și operațională.
Cu rapoarte mai slabe de personal pe cameră și cheltuieli mai mici de utilități, operatorii polonezi și cehi transformă creșterea RevPAR în profit operațional brut pe cameră disponibilă (GOPPAR) mult mai eficient decât proprietățile vechi din Vest.
Austria continuă să ofere creștere stabilă și contraciclică a veniturilor, ancorată de dubla forță a atractivității culturale urbane a Venei și a circuitelor de schi cu randamente ridicate în Tirol. Viena a evitat oscilațiile extreme de ocupare ale agrementului pur, menținând o bază stabilă de venituri.